DNB markerer seg sterkt i bilbransjen for tiden, og er i vinden som aldri før.
I første halvår presterte DNB Finans å ta over halve markedet på billån på nye personbiler, viser tall fra OFV Statistikk.
DNB Finans øker forspranget og er mer enn dobbelt så store som nummer to, Santander Consumer Bank, med god margin.
Bertel O. Steen-merkene, Tesla, flere kinesiske bilmerker og store innhugg i andre bilmerkers nybilsalg er med på å gi DNB Finans vekst, viser OFV-tallene.
I februar ble dessuten DNB Finans fisjonert ut av DNB Bank, noe som skal gjøre banken til en enda bedre partner for norsk bilbransje, skal vi tro toppsjefen i DNB Finans.
Må være «snabb»
- Dere har en oppsiktsvekkende høy markedsandel?
- Vi har høye markedsandeler akkurat nå. Det er vi glade for, men vi slår oss ikke til ro, sier Stefan Davidsson i samtale med BilNytt.no.
- Hvordan får dere såpass store andeler på flere bilmerker, når andre banker har merkeavtaler med produsent eller importør?
- Det er nok flere grunner til at vi tar andeler på ulike merker, svarer Davidsson og fortsetter:
- Vi setter alltid partnerne først, har gode relasjoner med mange og vi har investert mye for best mulig å tilpasse prosessene og systemene våre til behovene i markedet.
- Det handler også om varelagerfinansiering. Alt er selvsagt bygget på at vi har veldig flinke folk som jobber med bilbransjen og partnerne våre, legger han til.
- Produktene og verktøyene må være så gode at vi skaper verdi for bilforhandler, importør og bilkunden.
 - Vi jobber med å utvikle våre løsninger for at den finansielle ingrediensen i et bilsalg skal være så «snabb» og enkel som mulig, sier Stefan Davidsson.
Stor på Tesla
DNB har vært Teslas største partner gjennom alle rentekampanjene.
Selv om både DNB og Santander nå er likestilte tilbydere på Tesla sin nettside, er det tydeligvis DNB som blir valgt av bilkjøperne:
Av 9.918 lån på nyregistrerte Tesla i første halvår, valgte 6.880 billån hos DNB Finans, mens Santander klarte å fange 2.991 av Teslas billån-kunder, viser tall fra OFV Statistikk.
En sterk og «trygg» DNB-merkevare er ingen ulempe, men skal ikke være hele forklaringen:
- Som alle våre partnere stiller Tesla høye krav, og hele DNB-laget jobber knallhardt, sent og tidlig, for å gjøre dem fornøyde, smiler Davidsson.
Partnerfokus og relasjoner viktig
- Hva er årsaken til at dere har lyktes i bilfinansieringsmarkedet der det er sterk konkurranse?
- Det er en kombinasjon av sterkt partnerfokus, personlige relasjoner og teknologisk integrasjon, sier han og utdyper:
- Vi har hatt en sterk kontinuitet i hele vårt norske bilfinans-team som Paal Neri Roe leder. De har masse erfaring og kompetanse, jobber tett mot markedet og har bygget gode relasjoner over tid.
- Om man skal lykkes i denne bransjen, er man nødt til å kombinere teknologi med nærhet til kunden. I alt snakket om AI må vi ikke glemme betydningen av kundeforståelse og gode samarbeidsrelasjoner.
 Stefan Davidsson trekker frem Paal Neri Roe (t.h.) og hans team som en avgjørende faktor for å lykkes i hverdagen sammen med norske merkeforhandlere og importører. Her fra DNB Mobility-konferansen tilbake i 2022.
20 års vekstreise
Stockholmeren Stefan Davidsson (60) har jobbet i DNBs bilfinansieringsvirksomhet i over 20 år.
Daværende DnB NOR kjøpte i sin tid SEBs leverandørbaserte bilfinansieringsvirksomhet i Sverige.
Davidsson var med fra oppstarten i Sverige, virksomheten som begynte som en liten startup i et hjørne og som nå har vokst til en kjempe som har tatt over halve markedet i Norge.
- Da vi begynte i Stockholm i 2006, var det ikke engang ledige kontorer i bankens lokaler. Så da fikk vi beskjed om å ta i bruk treningsrommet og dusjen, ler Stefan Davidsson.
Veksten kommer også som følge av noen oppkjøp:
- SEBs bilfinansvirksomhet var det første. Siden ble det kjøp av Skandiabanken Bilfinans i Sverige og Norge, og noen mindre captive-selskaper, forteller Davidsson.
 - Det er 20 år siden vi startet i Sverige. Da bygget vi virksomheten fra scratch, forteller Stefan Davidsson.
Slår seg ikke til ro
De første 13 årene var Davidsson country manager i Sverige, før han for snart åtte år siden overtok som DNB Finans’ toppsjef, med ansvar for hele den nordiske finansieringsvirksomheten, som etterfølger etter Morten Guldhaug.
Davidsson rapporterer til Harald Serck-Hanssen, konserndirektør for Large Corporates & International i DNB Bank ASA. Han sitter i konsernledelsen til DNB-sjef Kjerstin Braathen.
Davidsson sier at Norge er virksomhetens klart sterkeste marked i de nordiske landene:
- For lån til nye biler ligger vi nå på over 50 % i Norge. I Sverige er andelen vår 25 %, mens i Danmark og Finland er den på 5 %. Det siste er et bevisst valg fordi Finland er et veldig vanskelig marked for finansiering, sier Davidsson.
Han forteller at DNB Finans nå har en selektiv tilnærming til nye samarbeid i Finland og prioriterer kunder som bilforhandlerkonsern og importører som ønsker samme finansieringspartner i flere av landene DNB Finans jobber i.
- Norden er viktig for oss, men det er også viktige skiller mellom landene. Vi kan ikke bruke den samme metoden i alle land, så vi må være relevante på lokal basis. Det er viktig ikke å glemme i globaliseringen.
 - Forhandlerne «struntar» jo egentlig i hva som skjer i andre markeder, de vil bare ha en tjeneste som fungerer i sin lokale konkurransesituasjon, ler Stefan Davidsson.
Er blitt eget AS
Et annet strategisk trekk for å lykkes i «matchen» fremover skal være å skille finansierings-virksomheten ut fra selve hovedbanken.
DNB Finans ble formelt fisjonert ut fra DNB Bank ASA og skilt ut som et eget heleid datterselskap så sent som 22. januar i år.
- Hvorfor gjorde dere egentlig dette?
- Det har vært en lang prosess, der hoveddriveren har vært at vår forretningsmodell er ulik tradisjonell bankvirksomhet, svarer Davidsson.
- Nå er vi bedre rigget for fremtiden, hevder DNB Finans-toppen.
Davidssons «imperium» er tre hovedområder, der bilfinansiering utgjør to tredjedeler av virksomheten.
De andre områdene er finansiering av maskiner, lastebiler og busser samt leasingtjenester gjennom biladministrasjonsselskapet Autolease.
Å være skilt fra banken skal gi flere fordeler, mener Davidsson:
- DNB Finans blir mer synlig både eksternt og internt. Vi kan med det bli tydeligere på hva vår virksomhet krever for at vi skal ha konkurransekraft framover, sier han og kommer med eksempler:
- Vi kan utvikle våre egne IT-systemer slik at de er 100 % relevante for vårt kjerneområde. De fleste av DNBs systemer er rettet mot direkte kundeforhold og derfor ikke så anvendelige for oss som driver med distribusjon gjennom tredjepartsamarbeid.
 - For eksempel har det vært viktig å utvikle API-løsninger for at våre systemer kan integreres direkte inn i bilforhandlernes systemer, sier Stefan Davidsson.
Dette er kritisk, mener han, fordi bilkjøpere i dag gjør ofte mye research på nett og bruker kortere tid i butikken:
- Da må interaksjonen mellom systemene være rask og effektiv.
- Finansieringen skal merkes minst mulig og kjøpsprosessen skal flyte så bra som mulig for kundene, sier han og legger til at de egentlig har sluttet å bruke begrepet «kunder» om sluttbrukerne, altså bilkjøperne:
- Vi er tydelige på at våre kunder er våre partnere, det vil si bilforhandlere og importører.
Kulturforskjeller er hodebry
Davidsson er klar på at det ikke er like enkelt å forholde seg til alle de nye bilprodusentene som skal ta Norge med storm.
Mens Xpeng i første halvår har holdt Nordea-volumet oppe, viser OFV Statistikk at DNB Finans har høye andeler på nye BYD fra RSA, MG fra Gill Gruppen og Polestar der produsenten selv er inne i Norge.
- Hvordan er samarbeidet med for eksempel nye, kinesiske partnere sammenlignet med de etablerte aktørene?
- Det krever ofte mer arbeid i etableringsfasen fordi selskapene kommer fra ulike markeder med ulik regulatorisk bakgrunn og ulike kommersielle tradisjoner.
- Derfor bruker vi tid på å sikre at vi har en felles forståelse av kravene som gjelder i Norden.
- Det er krevende fordi det er mye som må kontrolleres og dokumenteres. Det er ikke alle vant med, og da tar prosessene betydelig lengre tid.
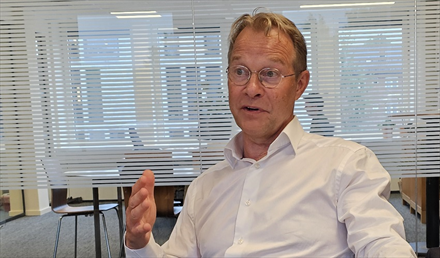 - Dessuten er det en utfordring når det kommer så mange nye bilmerker, at vi ikke er trygge på hvilke som vil bli vinnere og være med over tid. Det er flere vi må si nei til, sier Stefan Davidsson.
- Amerikanske Fisker er et relevant eksempel. Forsvinner merket helt, står vi igjen med ganske så verdiløse biler, fordi programvareoppdateringene slutter.
- Det gjør det svært vanskelig å sette restverdier i dagens marked, slår Davidsson fast.
En annen utfordring er kulturelle forskjeller mellom utenlandske og norske aktører:
- Det går på kommunikasjon og for eksempel forståelsen av hvordan man inngår avtaler. Forståelsen av et håndtrykk og en forpliktende avtale kan variere mellom kulturene.
- Det er heller ikke alle som forstår at i Norge og i Norden så er det vår forretningsmodell og kontraktskultur som må råde, beskriver han.
- Jeg tror de som kommer til å vinne «in the long run» av de kinesiske produsentene, er de som klarer å være adaptive til den norske forretningskulturen, de som tilpasser seg best.
Hva vil fremtiden bringe?
Gjennom det årlige arrangementet DNB Mobility samler selskapet de viktigste beslutningstakerne til foredrag og middag i bankens egne lokaler.
- Vi bidrar med innsikt for markedsutvikling, renter, inflasjon og omverdensanalyser. Forhandlerne legger sine egne puslespill, sikkert også med input fra andre, og så må vi være mest mulig relevante for dem med det vi kan.
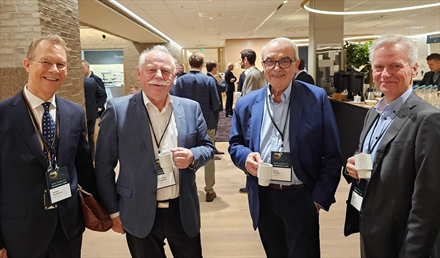 Stefan Davidsson i prat med Svein Arild Johnsgård, Arvid Sulland og Tormod Kvam på DNB Mobility-konferansen høsten 2025.
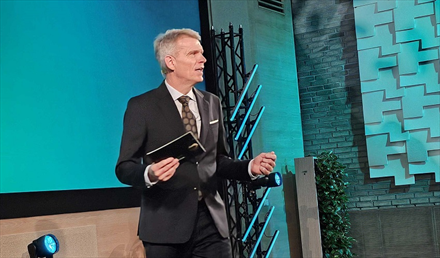 DNB Finans ved Paal Neri Roe er vertskap på konferansen DNB Mobility hver november, der aktuelle teamer for norske bilbransjeledere adresseres.
- Hva er de største utfordringene fremover?
- Presset økonomi, svarer Davidsson raskt og fortsetter:
- Når selv høyt nybilsalg gir dårlige resultater, som dere i BilNytt.no stadig skriver om, må vi i mye større grad følge med på hvordan det går med våre partnere.
- På den ene siden ønsker vi naturligvis å gi så mye støtte som mulig, legge til rette for bilsalg, samtidig må vi sørge for at økonomien til forhandlerne går i hop.
- Det innebærer et sterkt fokus på kostnadseffektivitet og effektivisering av prosesser. Bilbransjen gjør mer arbeid på området nå enn jeg har sett de siste ti årene, men vi ser at flere sliter nå, fastslår han.
 - Bildet er sammensatt selvsagt; enkelte grupperinger tjener faktisk gode penger. For det er mulig å tjene penger, men det krever kontroll på kostnadsbasen og effektive prosesser.
- Dere i DNB må vel særlig følge med på Hedin som er en stor kunde av dere både i Sverige og Norge?
- Vi følger tett med på alle våre kunder, uten at jeg vil gå inn på enkelttilfeller, svarer Davidsson.
Captive-konkurrentene
Foruten Toyota Kredittbak (med 6,5 % andel), som har oppgang, sliter de andre captive-selskapene i Norge nå.
Volkswagen Møller Bilfinans (3,8 %) og BMW Financial Services (1,2 %) har begge opplevd stor nedgang i år, viser OFV Statistikk.
- Hva er dine tanker om bankenes konkurranse mot captive-selskapene i bilfinansmarkedet? Det virker som om de går opp og ned i markedsandel, mens bankene er mer stabile?
- Min analyse er at bilmerkenes finansieringsselskaper har en sårbarhet ved lavt nybilsalg, fordi de i hovedsak finansierer sitt eget bilmerke, svarer Davidsson.
I sommer fortalte Volkswagen Møller Bilfinans-sjef Elin Sinervo om hvordan de jobber med bilfinansiering i det norske markedet.
 - De får umiddelbart problemer hvis salget svikter og de mister da volumet som trengs for å dekke kostnadsbasen, sier Stefan Davidsson om captive-selskaper som konkurrerer om mange av de samme kundene som DNB.
- Noen velger da å finansiere andre bilmerker, ofte med dyrere finansiering fra morselskapet. Det blir da en mer kompleks og kostbar forretningsmodell, selv om man tenker at det er veldig enkelt å være et captive-selskap.
DNB Finans-sjefen mener bankene er bedre rustet til å håndtere stadig større krav til etterlevelse av ulike lover og regler.
- For fem år siden var det omtrent bare en kredittvurdering, men i dag må vi vite eksakt hvem du er som person, hvor pengene dine kommer fra og hvordan familieforholdene dine ser ut for å gjøre en kalkyle på om du har råd til dette lånet.
- Regelverkene vil ikke bli lettere fremover, det kommer stadig nye reguleringer drevet fram av EU – blant annet for å gi sterkere forbrukerbeskyttelse, mener DNB-toppen.
- Store banker har generelt mye bedre ekspertise på det strenge regelverket enn mindre selskaper.
- Når vi jobber med etterlevelse og kontroll er det en mengde data som skal innhentes og analyseres og det koster enormt mye, også for bankene.
- Mindre captive-selskaper har ikke samme mulighet som større banker til å spre de store IT- og personalkostnadene over en stor balanse, slik i hvert fall en stor bank som DNB har, hevder Davidsson.
Best i mindre modne markeder
Han sier han nettopp av disse årsakene ser en utvikling der det er blitt færre captive-selskaper de siste årene:
- Jeg tror den utviklingen vil fortsette. I Norden er det solide banker med god kapitaltilgang som eier finansieringsselskapene.
- De har lang erfaring og god forståelse for markedene og behovene i bilbransjen. Vi har god digital infrastruktur, både offentlig og privat.
- Jeg kan forstå at captive-finansiering kan være avgjørende hvis man vil inn i et mindre modent og utviklet marked. I slike tilfeller vil det være et mye større poeng og tilby finansieringen sammen med produktet for å få til salg, mener han.
Men i Norge er det annerledes, her er finansiering nemlig lett tilgjengelig. Dessuten:
- Vi ser også at forhandlere ofte foretrekker en uavhengig partner, fordi de da kan følge hele kundeporteføljen sin på tvers av ulike merker, fremfor å bli tvunget av importøren til å bruke flere merkespesifikke finansieringsselskaper.
 - Forhandleren får en samlet oversikt hvordan kundebasen utvikler seg, inkludert data om når biler skal returneres, slik at de kan være forberedt på å håndtere returen og finne nye kunder i tide.
- De slipper også kompliserte bonussystemer, legger Davidsson til.
Ikke gode nok på bruktbil
DNB Finans har ikke like god andel på bruktbil, medgir Davidsson.
Han sier samtidig at de vil øke satsingen på dette forretningsområdet:
- Vi ønsker å styrke oss på bruktbilfinansiering. Vår strategi er å finansiere den samme bilen flere ganger, først som nybil, og siden når den kommer tilbake og kanskje også tredje gangen.
- Da har vi finansiert bilen over hele livsløpet og da er det komplett, slår Davidsson fast, før han fortsetter:
- Da må vi også varelagerfinansiere bilen når den står hos forhandlerne som bruktbil mellom to eiere. Det er et viktig produkt for våre partnere. Vi ønsker å ha gode produkter både for nytt, brukt og varelager.
Krevende restverdier
- Hvor vanskelig er det å sette restverdier i dag?
- Det er mer usikkerhet enn noen gang og man må være ekstra varsom. Vi har nærmere 10 milliarder kroner i restverdifinansiering i Norden, så dette er et område vi følger ekstremt nøye.
- Nå har vi hatt en situasjon i verden i flere år, blant annet med brutte leveringskjeder, som har ødelagt det forutsigbare grunnlaget man vanligvis bruker for å beregne verdifall tre til fire år frem i tid.
 - Inntoget av kinesiske bilmerker som opererer med helt andre prismodeller enn tradisjonelle europeiske merker, skaper også usikkerhet, sier Stefan Davidsson.
- Bruktbilprisene vil bli mer utsatte i årene som kommer på grunn av prispresset på nye biler.
Valutaen, som tidligere kunne gjøre det gunstig å eksportere bil, gir heller ingen drahjelp nå, mener han:
- Det ga økt etterspørsel, som holdt bruktbilprisene oppe. Nå kan vi ikke regne med en slik effekt.
Tar AI til verdivurdering-hjelp
AI-modeller vil fremover gjøre restverdiberegningene mer presise og raskere enn i dag, mener DNB Finans-sjefen.
- Mange bilforhandlere ønsker å sette restverdien selv, for å sikre at bilen kommer tilbake til deres butikk.
- Vi tillater dette innenfor et visst «spenn», men vi følger nøye med for å unngå at restverdiene settes for høyt bare for å oppnå en lav månedsleie her og nå, noe som kan skape store problemer når bilen skal leveres tilbake.
Europeisk president
I Europa er bilprodusenter og ulike aktører i en enda verre situasjon, mener han:
Som president i Leaseurope er Davidsson tett på problemstillingene.
Organisasjonen tilsvarer det Finfo (Finansieringsselskapenes Forening) er i Norge, bare på et europeisk plan.
Oljeprisen og situasjonen i Hormuz-stredet kan kanskje påvirke etterspørselen etter brukte elbiler i Europa fremover, men det er fortsatt en lang vei å gå:
- I enkelte markeder i Europa hører jeg leasingselskapene fortelle om enorme tap på hver elbil, fra rundt 25.000 til 150.000 kroner. Brukte elbiler er det ingen som vil ha, sier han og klinker til:
- Man kan jo tro det går til helsike!
 - Etterspørselen etter brukte elbiler har riktignok økt siden bensinprisene har steget på grunn av situasjonen i Hormuz-stredet, men stigningen har ikke smittet veldig til bruktprisene på elbil. Fremtiden er høyst usikker, oppsummerer Stefan Davidsson.
BilNytt.no-redaksjonen:
Atle Falch Tuverud | Hanne Hattrem | Petter Knutsen Bjørkelo |
Jacob Moer Aanonsen | Knut Moberg | Jon Winding-Sørensen
 Følg BilJobb.no på LinkedIn